02 / MID · یادداشت Energy Notes
گذار انرژی، نقشهٔ قدرت را عوض میکند
روایتی از گزارش SWP دربارهٔ اینکه برقیشدن و فناوریهای کمکربن چگونه وابستگیهای قدیمی انرژی را جابهجا میکنند و همزمان ریسک شبکه، سرمایه و فناوری را بالا میبرند.
از پالایشگاه تا شبکهٔ برق
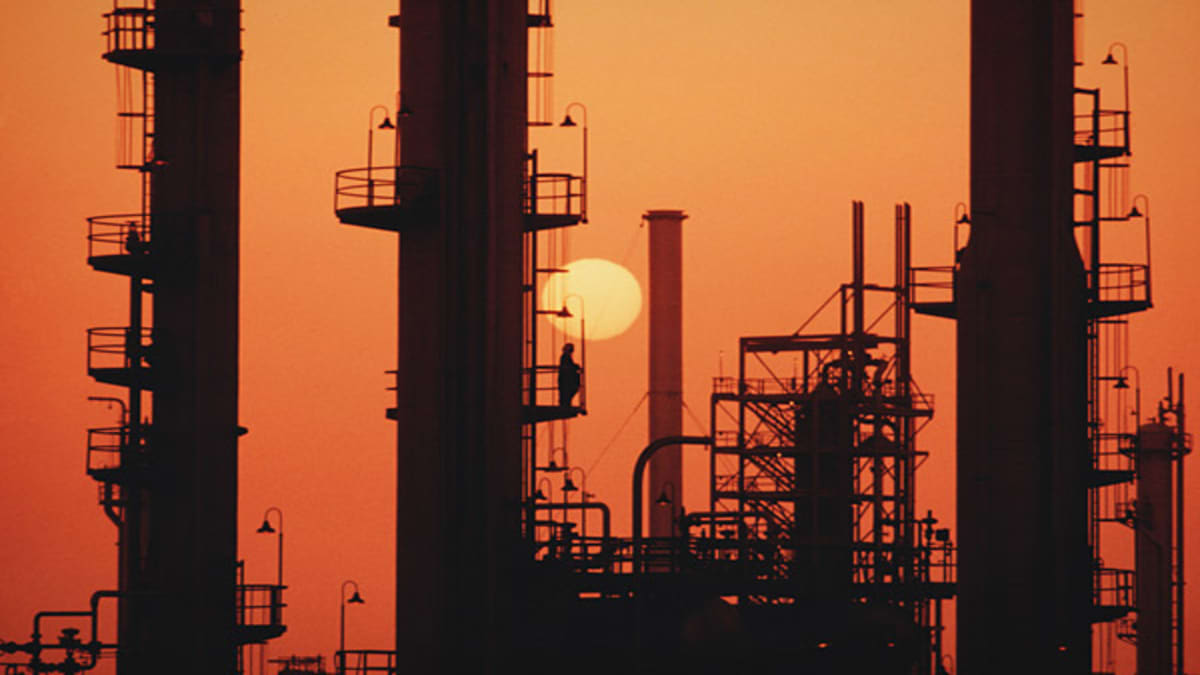
پالایشگاهِ تصویر، با برجها و خطوط لولهاش، یادآور جهانی است که در آن انرژی از دل منابع فسیلی میآید، در مسیرهای طولانی جابهجا میشود و در مراکز صنعتی به محصول تبدیل میشود. گزارش SWP از همین جهان عبور میکند و میپرسد اگر مرکز ثقل انرژی از خودِ سوخت به فناوری، شبکه و خدمات جابهجا شود، نقشهٔ قدرت چه تغییری میکند.
گزارش «The Geopolitics of Energy Transformation» در اکتبر ۲۰۱۸ منتشر شد. Andreas Goldthau، Martin Keim و Kirsten Westphal در آن، گذار انرژی را فرایندی میدانند که ساختار اقتصادی و سیاسیِ وابسته به انرژی را بازآرایی میکند.
در زمان انتشار گزارش، حدود ۳۰۰ میلیارد یورو در سال ۲۰۱۷ در انرژیهای تجدیدپذیر سرمایهگذاری شده بود؛ سرمایهگذاری در نفت و گاز حدود ۷۰۰ میلیارد یورو برآورد شده بود. ۱۷۴ کشور نیز در چارچوب توافق پاریس برای کاهش انتشار تعهداتی داده بودند. این عددها به دورهٔ انتشار گزارش مربوطاند، اما نقطهٔ شروع بحث را نشان میدهند: گذار انرژی همزمان با نیاز به کاهش انتشار گازهای گلخانهای، به یک رقابت صنعتی و ژئوپلیتیکی تبدیل میشود.
سه تغییر در یک سیستم
نویسندگان برای توضیح این جابهجایی، سه تغییر را کنار هم میگذارند.
اول، زنجیرهٔ ارزش تغییر میکند. در نظامی که بر هیدروکربنها تکیه دارد، بخش بزرگی از ارزش اقتصادی از دسترسی به منبع فسیلی میآید. در نظام کمکربن، ارزش بیشتری در تبدیل انرژی، مدیریت شبکه و خدماتی شکل میگیرد که انرژی را به مصرفکننده میرسانند. بنابراین توان ساخت و بهکارگیری فناوریهای کمکربن به یکی از پایههای درآمد و رقابت تبدیل میشود.
دوم، فضاهای انرژی تازهای به وجود میآیند. ریزشبکهها، شبکههای گستردهٔ برق، زنجیرههای تولید تجهیزات و خوشههای صنعتی، جغرافیای جدیدی برای تولید و مصرف میسازند. در این نقشه، چاه، پایانه و خط لوله کنار شبکهٔ برق، کارخانهٔ باتری، مرکز داده و زیرساخت دیجیتال قرار میگیرند.
سوم، بخشهای جدا از هم به هم وصل میشوند. برق، گرما، حملونقل و صنعت پیشتر هرکدام با ترکیب سوخت و زیرساخت خود اداره میشدند. با برقیشدن و اتصال این بخشها، تغییر در یک شبکه میتواند روی بخشهای دیگر اثر بگذارد. به همین دلیل، یک سیستم انرژی کمکربن از یک الگوی واحد جهانی پیروی نمیکند؛ موقعیت جغرافیایی، منابع تجدیدپذیر، انتخابهای سیاسی و توان دولتها مسیر هر کشور را متفاوت میکند.
سود امنیتیِ گذار
گزارش برای گذار انرژی یک سود امنیتی هم قائل است. تولید محلیترِ انرژی میتواند وابستگی به واردات و آسیبپذیری در برابر نوسان قیمت سوختهای فسیلی را کاهش دهد. دسترسی به برق پاک و پایدار نیز برای رشد اجتماعی و اقتصادی اهمیت دارد. گزارش در سال ۲۰۱۸ شمار افرادی را که به برق دسترسی نداشتند حدود ۱٫۱ میلیارد نفر ذکر میکند.
برقیشدن، نقش کشورها را هم تغییر میدهد. کشوری که هم تولیدکننده و هم مصرفکنندهٔ برق است، در یک «جامعهٔ شبکهای» قرار میگیرد و امنیت عرضهٔ آن به کنترل و همکاری مشترک وابسته میشود. در این وضعیت، مسیرهای دریایی و گلوگاههای انتقال نفت در کنار شبکهٔ برق و سامانههای کنترل آن، زیرساخت حیاتی به شمار میآیند و باید در برابر اختلال فنی و حملهٔ سایبری محافظت شوند.
ریسکها جابهجا میشوند
کاهش وابستگی به سوخت فسیلی به معنی حذف ریسک نیست. هرچه برق و سامانههای دیجیتال سهم بیشتری پیدا کنند، پایداری شبکه و امنیت سایبری اهمیت بیشتری مییابد. اختلال در برق میتواند به حملونقل، ارتباطات، آب و مراکز صنعتی سرایت کند. در چنین اکوسیستمی، جریان داده، فناوری، خدمات شبکه و مواد اولیه به اندازهٔ جریان سوخت اهمیت پیدا میکند.
گذار انرژی همچنین در همهٔ کشورها با سرعت یکسان پیش نمیرود. اگر زنجیرههای ارزش در سطح محلی یا منطقهای بازطراحی شوند، تقسیم کار بینالمللی هم تغییر میکند. گزارش یادآوری میکند که در زمان انتشار آن، حدود یکپنجم تجارت جهانی به محصولات صنایع استخراجی مانند نفت، گاز و زغالسنگ مربوط بود. اقتصادی که به فناوری و نوآوری وابستهتر میشود، کشورهایی را که از سرمایه و دانش فنی دور ماندهاند، در موقعیت دشوارتری قرار میدهد.
داراییهای سرگردان و فناوریهای کمیاب
برای رسیدن به هدف محدودکردن گرمایش به ۲ درجهٔ سانتیگراد، گزارش برآورد میکند که حدود ۸۰ درصد ذخایر زغالسنگ، یکسوم ذخایر نفت و نیمی از ذخایر گاز باید در زمین بمانند. اگر این مسیر با کاهش ارزش داراییهای فسیلی همراه شود، سرمایهگذاریهای انجامشده در میدانها، زیرساختها و شرکتهای مرتبط ممکن است پیش از پایان عمر اقتصادیشان بیارزش شوند. این همان ریسک «داراییهای سرگردان» است.
در سوی دیگر، فناوریهای گذار هم بهطور برابر در دسترس نیستند. نویسندگان میگویند بخش بزرگی از پتنتهای فناوریهای شبکهٔ هوشمند، باد فراساحلی و مواد مرکب در اختیار کشورهای عضو OECD و چین است. حدود ۹۰ درصد سرمایهگذاری انرژیهای تجدیدپذیر نیز در آنچه گزارش «شمال جهانی جدید» مینامد انجام میشود. اگر سرمایه و دانش در چند مرکز محدود بماند، کشورهای در حال توسعه که رشد تقاضای انرژیشان بیشتر است، از موج بعدی سرمایهگذاری و فناوری عقب میمانند.
تولیدکنندگان قدیمی یکشبه حذف نمیشوند
گزارش از یک برداشت ساده فاصله میگیرد: گذار انرژی الزاماً به معنی حذف سریع تولیدکنندگان بزرگ نفت و گاز نیست. حتی با کاهش کربن در کشورهای صنعتی، تقاضای نفت و گاز در اقتصادهای در حال توسعه میتواند برای مدتی بالا بماند. دربارهٔ لیتیوم، کبالت و عناصر کمیاب نیز نویسندگان مسئله را ثابت و حلنشدنی نمیدانند؛ افزایش عرضه، توسعهٔ منابع تازه و بازیافت میتواند فشار بر مواد اولیه را تغییر دهد.
در این تصویر، بخشی از مزیت آینده از مالکیت فناوری و درآمدهای ناشی از آن میآید. کشوری که فناوری کمکربن، تجهیزات و دانش فنی را در اختیار دارد، میتواند سهم بیشتری از ارزش اقتصادی گذار را جذب کند. رقابت بر سر این مزیت، اگر به سیاستهای حمایتی و ملیگرایی اقتصادی محدود شود، زنجیرههای جهانی را تکهتکه میکند و هزینهٔ گذار را بالا میبرد.
حکمرانی، حلقهٔ گمشده
گزارش همکاری بینالمللی را شرط پیشرفت گذار انرژی با هزینه و ریسک کمتر میداند. تجارت آزادتر، انتقال فناوری و شفافیت دربارهٔ مسیر کاهش کربن، به کشورها کمک میکند همزمان شبکهها و زنجیرههای تأمین خود را بازطراحی کنند. همکاری باید تولیدکنندگان سنتی انرژی را هم دربرگیرد تا سرعت تغییر، افزایش بهرهوری و ورود انرژیهای تجدیدپذیر در یک گفتوگوی مشترک تنظیم شود.
این مقاله دربارهٔ برنامهٔ انرژی یک کشور خاص یا پیشبینی وضعیت امروز بازار نیست. ارزش آن در ترسیم رابطهای است که معمولاً در آمار تولید و مصرف دیده نمیشود: وقتی فناوری، سرمایه، شبکه و داده به مرکز سیستم انرژی میآیند، قدرت هم در همان مسیر جابهجا میشود. برای خواندن آیندهٔ زیرساختهای انرژی، نگاهکردن به منبع کافی نیست؛ باید دید چه کسی شبکه را میسازد، فناوری را در اختیار دارد و جریانها را مدیریت میکند.
منابع این روایت
- The Geopolitics of Energy Transformation. Governing the Shift: Transformation Dividends, Systemic Risks and New Uncertainties Stiftung Wissenschaft und Politik (SWP) · report